Pepe Cortés
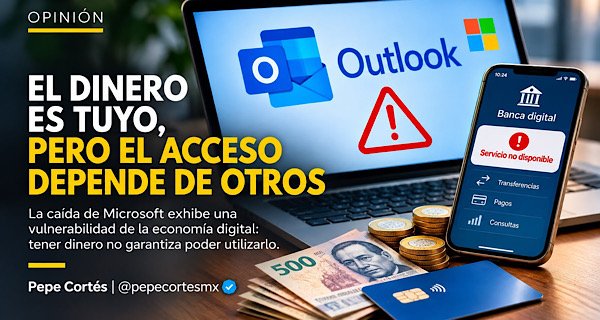
Correos que no llegaban, documentos inaccesibles, reuniones suspendidas y trámites detenidos. Durante horas, una falla global de Microsoft afectó servicios utilizados por empresas, universidades e instituciones públicas que dependen de Microsoft 365, Outlook, Excel, Word y Teams. Pero ¿qué tiene que ver Microsoft con nuestro dinero? Mucho más de lo que imaginamos.
Bancos, aseguradoras, empresas y comercios utilizan plataformas tecnológicas para administrar información, autorizar operaciones, procesar facturas y coordinar pagos. Microsoft participa en esa infraestructura mediante servicios de nube, correo electrónico y herramientas empresariales. No controla todo el sistema financiero, pero forma parte de su ecosistema tecnológico. Cuando estos servicios fallan, pueden retrasarse autorizaciones, pagos y operaciones administrativas. Y si la interrupción alcanza los sistemas de pago, podemos tener dinero sin conseguir utilizarlo.
Los antecedentes de seguridad tampoco son menores. En julio de 2025, ProPublica reveló que Microsoft había utilizado ingenieros ubicados en China para prestar soporte a sistemas informáticos del Pentágono. El Departamento de Defensa intervino y la empresa anunció que terminaría esa práctica. En 2023, un grupo vinculado con el Estado chino consiguió acceder a correos gubernamentales estadounidenses aprovechando vulnerabilidades en servicios de Microsoft. ¿La reciente caída fue un error técnico, negligencia o una acción deliberada? No existen pruebas públicas que permitan atribuirla a un sabotaje, pero estos antecedentes obligan a cuestionar la seguridad de las infraestructuras tecnológicas.
Gobiernos, bancos y empresas impulsan una economía con menos efectivo, más transferencias, aplicaciones bancarias y pagos electrónicos. La digitalización facilita las transacciones y reduce costos, pero también concentra riesgos. El dinero digital necesita electricidad, telecomunicaciones, servidores y sistemas de procesamiento. Si alguno de estos componentes esenciales falla y no existe respaldo operativo, las transacciones pueden detenerse. La riqueza permanece; lo que se interrumpe es la posibilidad de movilizarla.
Un comercio puede tener mercancía y clientes, pero no conseguir cobrar. Una empresa puede disponer de recursos y enfrentar dificultades para pagar su nómina. Una persona puede tener ahorros y no poder realizar una transferencia. Por eso, reducir el efectivo sin garantizar alternativas confiables representa un riesgo económico. Necesitamos infraestructura independiente, sistemas de respaldo, responsabilidades claras y medios de pago que funcionen durante las emergencias. El efectivo conserva una ventaja fundamental: permite realizar transacciones sin depender de internet ni servidores.
La caída de Microsoft no paralizó todo el sistema bancario, pero nos recuerda cuánto dependemos de la tecnología. Si una falla accidental puede interrumpir servicios esenciales durante horas, ¿qué ocurriría ante un ataque deliberado contra la infraestructura financiera? La modernidad no consiste en eliminar el efectivo, sino en garantizar que la tecnología amplíe nuestras libertades sin convertirnos en dependientes de ella.
El dinero es tuyo. Pero si otros controlan completamente el acceso, también condicionan tu libertad económica.
@pepecortesmx
Economista y abogado. Analista político y articulista.


