Pepe Cortés
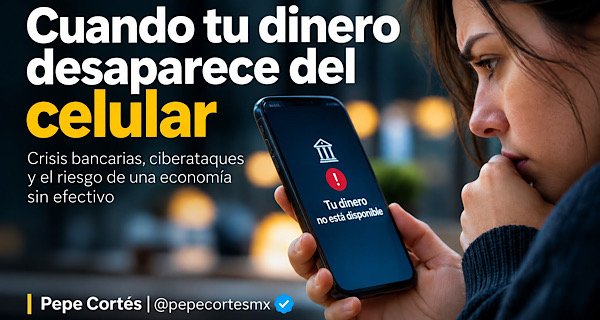
Imagina despertar una mañana, abrir la aplicación de tu banco y descubrir que no puedes disponer de tu dinero. Intentas transferir, retirar efectivo o pagar el supermercado, pero el sistema no responde. Tus ahorros siguen registrados, aunque resultan inaccesibles. Lo que parecía una comodidad tecnológica se convierte en una pesadilla financiera.
La reciente crisis bancaria de Paraguay ofrece una advertencia. El 3 de noviembre, el Banco Central intervino ueno Bank, institución digital con aproximadamente tres millones de clientes. Miles de personas quedaron sin acceso a sus recursos. La crisis provocó protestas y cuestionamientos al gobierno del presidente Santiago Peña por sus vínculos anteriores con el grupo controlador del banco.
México conoce las consecuencias de una crisis bancaria. En 1994 y 1995, después de la privatización bancaria, la expansión desordenada del crédito, la deficiente supervisión y la devaluación provocaron un profundo deterioro financiero. Mediante el Fobaproa, parte de las pérdidas bancarias terminó convertida en obligaciones públicas. Las decisiones de banqueros, grandes deudores y autoridades tuvieron consecuencias para generaciones de contribuyentes.
Hoy los riesgos adquieren nuevas dimensiones. El reciente ataque informático contra Binance comprometió, según reportes, miles de millones de dólares en criptoactivos. No fue un hackeo de Bitcoin, sino de infraestructura utilizada por una plataforma de intercambio. Incluso los sistemas financieros más sofisticados pueden sufrir vulneraciones.
México tampoco está exento. Usuarios de servicios financieros vinculados con DiDi y Consubanco enfrentaron dificultades para acceder a sus recursos, con interrupciones reportadas de hasta una semana. Además, las CLABE interbancarias cambiaron de Consubanco a STP durante aproximadamente tres meses, para posteriormente regresar a Consubanco. Estas situaciones generan incertidumbre para quienes dependen de ingresos cotidianos.
Pero la vulnerabilidad del dinero digital no termina en los bancos. Su funcionamiento depende de electricidad, centros de datos y telecomunicaciones. Buena parte de las comunicaciones internacionales viaja por cables submarinos que conectan continentes y sostienen numerosas operaciones financieras.
Esta dependencia tiene también una dimensión geopolítica. En octubre, Irán amenazó con atacar cables submarinos y centros de datos en el golfo Pérsico. Aunque semejante ataque no apagaría internet mundial, podría provocar interrupciones importantes. ¿Qué sucedería si un sabotaje de gran magnitud ocurriera en nuestro continente y afectara las operaciones bancarias?
Mientras tanto, México avanza hacia una economía con menor utilización de efectivo. La legislación federal sobre pagos digitales contempla que determinadas actividades operen exclusivamente mediante instrumentos electrónicos, aunque establece excepciones ante contingencias. Modernizar los pagos ofrece ventajas, pero también exige mecanismos efectivos de protección.
Detrás de cada peso existe una historia de esfuerzo. Representa el salario de un trabajador, los ahorros de una familia, la pensión de un jubilado o el patrimonio construido durante toda una vida. Ese patrimonio no pertenece al gobierno ni está a libre disposición de los bancos. Es fruto del trabajo de las personas y debe protegerse.
El efectivo también presenta riesgos, pero permite realizar intercambios sin depender de internet, aplicaciones o autorizaciones bancarias. Conservarlo como alternativa puede resultar indispensable durante una emergencia.
No se trata de rechazar la tecnología, sino de evitar una dependencia absoluta. La libertad económica también significa disponer del fruto de nuestro trabajo.
Porque el verdadero progreso no consiste en que todo nuestro dinero quepa en un celular, sino en garantizar que podamos utilizarlo cuando más lo necesitamos.
@pepecortesmx
Economista y abogado. Analista político y articulista.


